Santiago Vilaró y Martina Sienra querían dar un paso decisivo. Tras años de trabajo en sus respectivos talleres de carpintería y diseño, encontraron una casona antigua en Montevideo para refaccionar, instalar locales comerciales y rentarlos.
Cada uno aportaría ahorros personales y recurrian a un conocido para financiar los materiales. Sin embargo, al sentarse a planificar, surgió una duda incómoda: si ponían el inmueble a nombre de una sociedad tradicional o a título personal de uno de ellos, ¿qué ocurriría si alguno enfrentaba un divorcio imprevisto, una deuda particular o un desacuerdo sobre los gastos de obra? El temor a enredar sus patrimonios personales congeló el proyecto antes del primer ladrillo.
La vacilación de Santiago y Martina no es un caso aislado. Muchos empresarios, profesionales independientes y familias con ahorros frenan iniciativas compartidas por un recelo comprensible: la falta de una herramienta que garantice que los recursos destinados a un fin específico queden blindados frente a los vaivenes de la vida personal de sus integrantes.
Durante décadas, la palabra fideicomiso ha sonado en el imaginario colectivo como un artilugio críptico reservado a rascacielos o emisiones bancarias millonarias, cuando en realidad es un instrumento cotidiano al alcance de cualquier emprendimiento que busque orden y seguridad.
¿Por qué se suele malinterpretar este tema o qué creemos erróneamente?
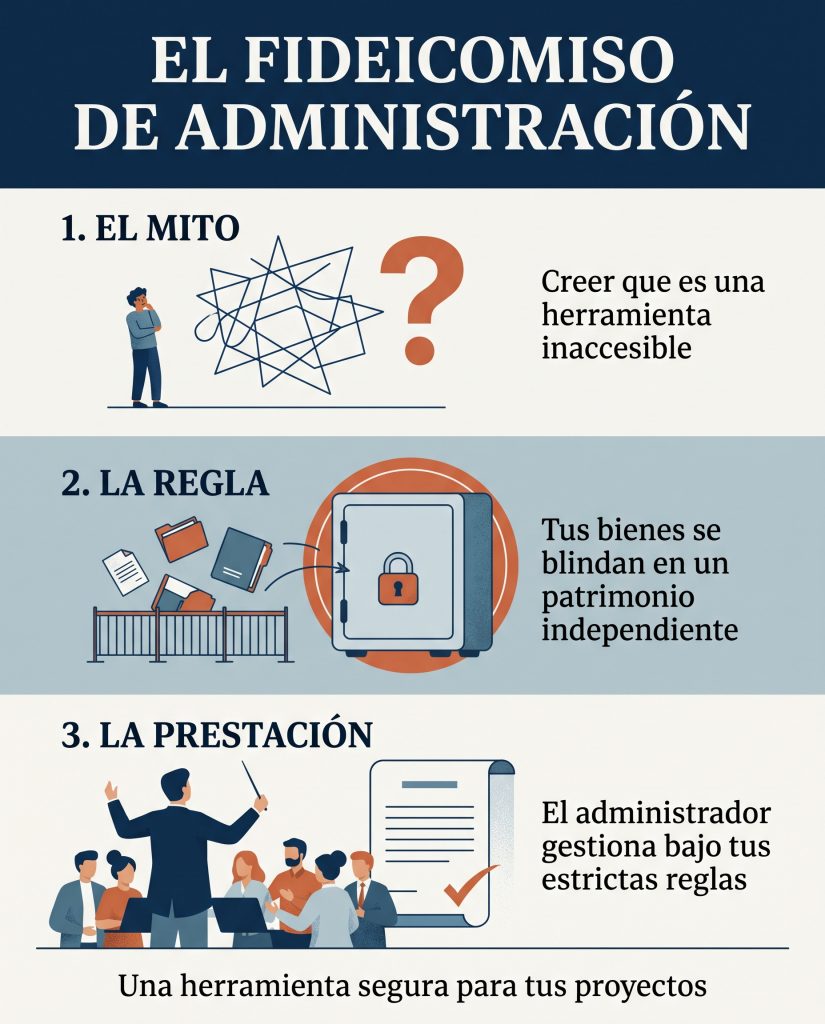
El error más extendido consiste en asociar el fideicomiso con un cheque en blanco o con una renuncia definitiva a los bienes. Existe la creencia de que transferir un capital para que otro lo administre equivale a «regalar la propiedad» y quedar a merced de su buena voluntad.
Otro mito habitual es suponer que requiere estructuras burocráticas colosales. En la práctica, el fideicomiso no es más que un acuerdo basado en la confianza donde las reglas se fijan con precisión y detalle desde el primer día. Quien aporta los recursos no pierde el rumbo de su proyecto: delega la gestión bajo condiciones innegociables.
¿Cómo funciona en la práctica este concepto?
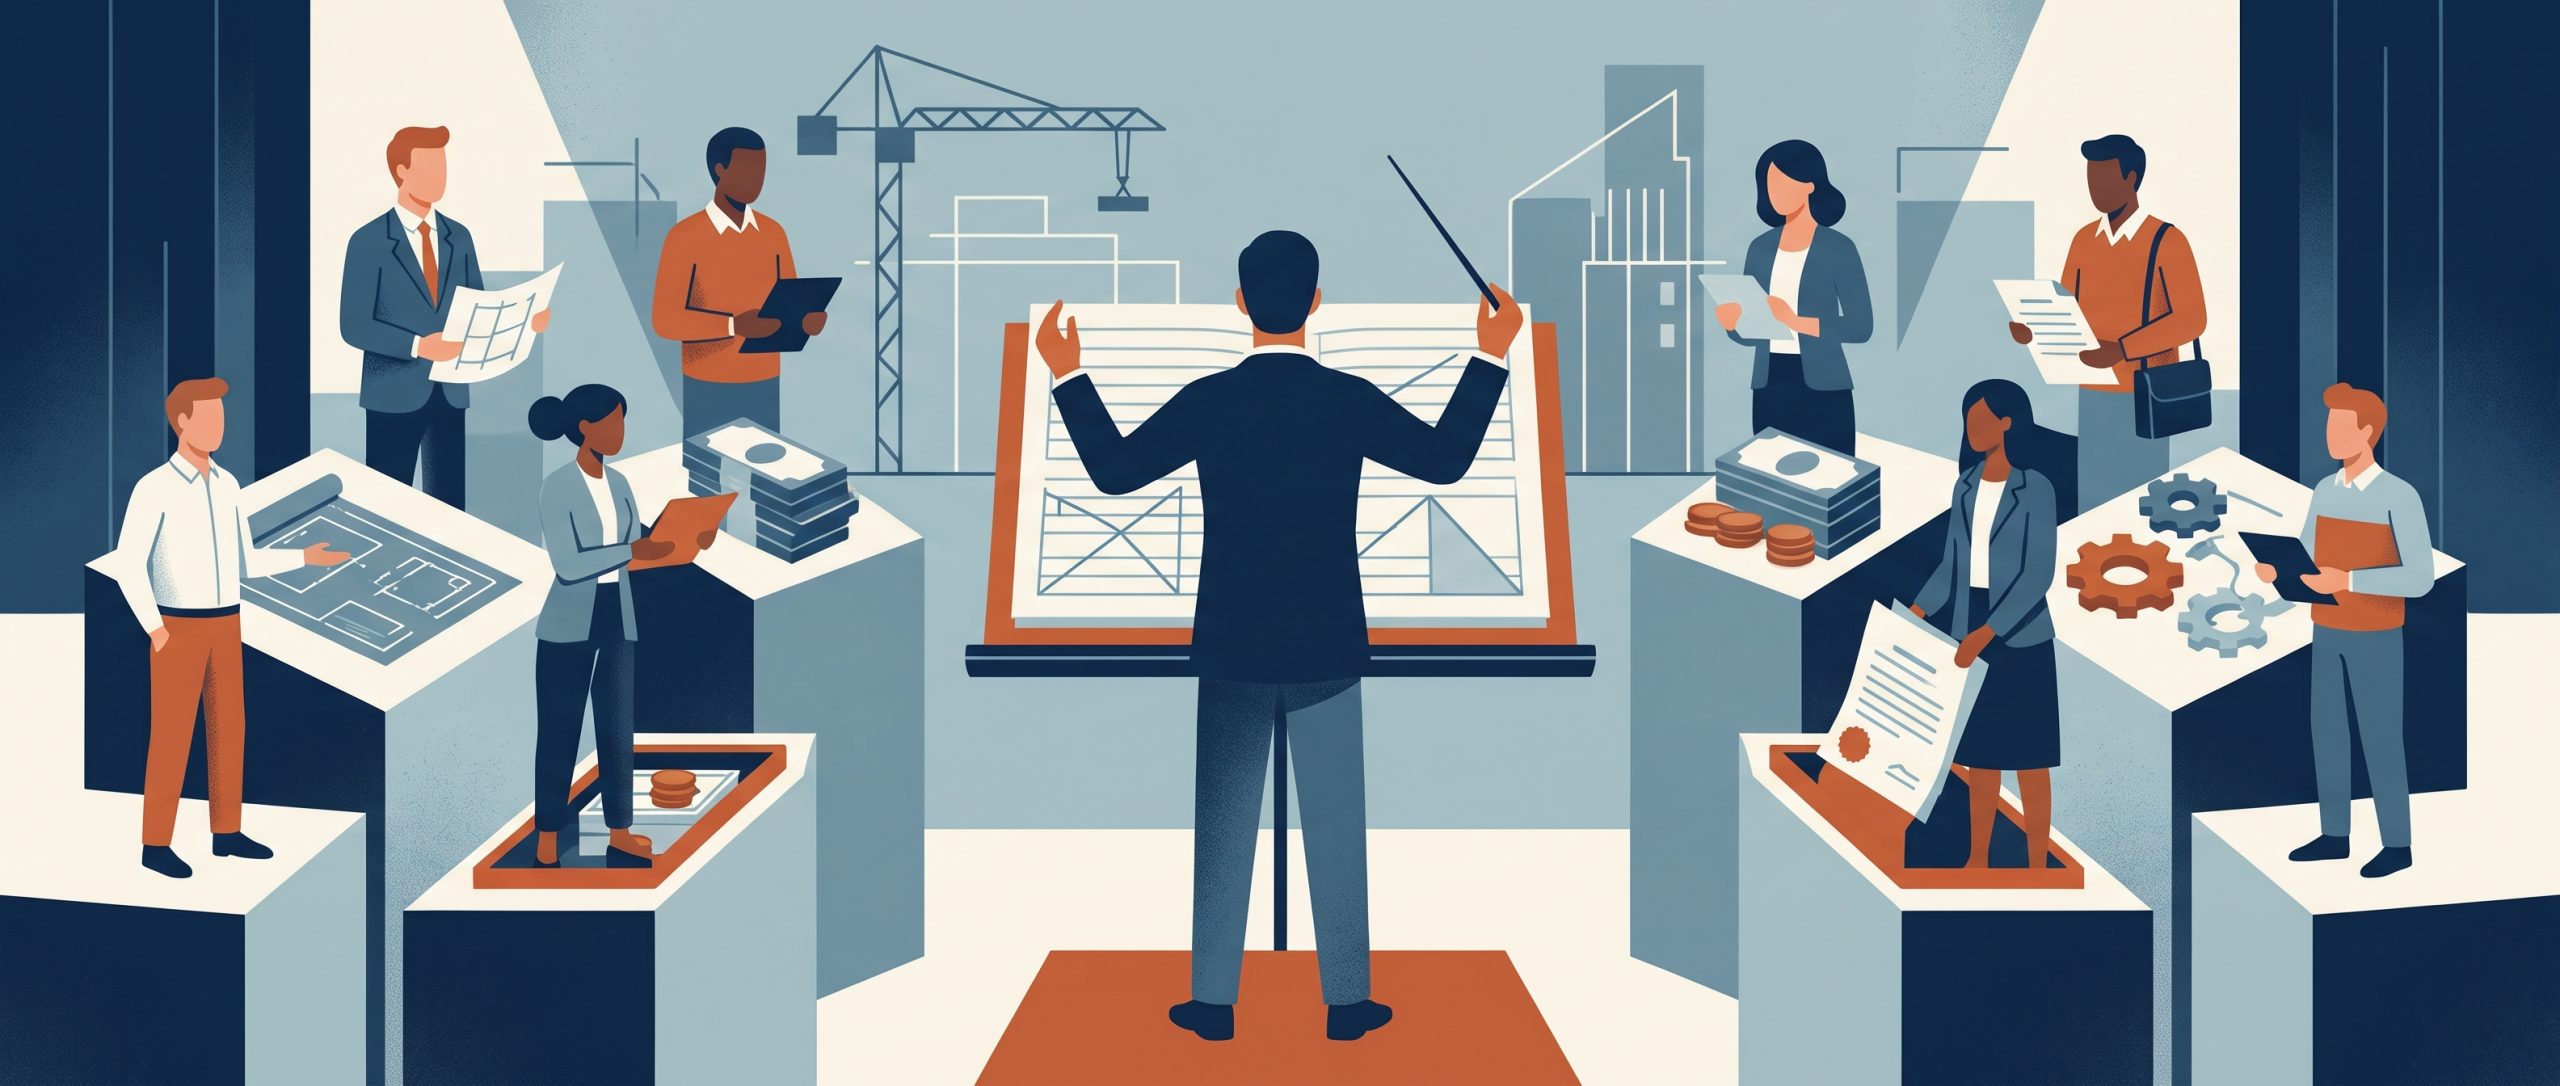
Para comprender su mecánica, la mejor metáfora es la de un director de orquesta temporal.
Imagine que un grupo de músicos decide interpretar una obra. Cada uno aporta sus instrumentos y una partitura detallada que indica con exactitud qué notas tocar, cuándo entrar y a qué tempo sonar. Luego contratan a un director de confianza. El director sube al podio con una misión estricta: hacer que la música suene exactamente como dice la partitura.
Ese director jamás se convierte en dueño de los violines ni del chelo. Tampoco puede decidir de forma caprichosa cambiar la melodía. Si el director contrae deudas personales afuera del teatro, ningún acreedor puede entrar al escenario a incautar los instrumentos, porque no le pertenecen: están afectados de forma exclusiva a la ejecución de esa sinfonía.
En la práctica, el fideicomiso de administración opera bajo este mismo principio:
- El Fiduciante (quien inicia el proyecto): Es quien entrega los bienes o el dinero y redacta el instructivo del negocio (la partitura).
- El Fiduciario (el administrador de confianza): Puede ser un profesional independiente o una entidad especializada. Su deber es gestionar esos recursos con prudencia y lealtad, sin salirse un milímetro del instructivo.
- El Beneficiario (quien recibe los frutos): Quien percibirá las ganancias del negocio o el resultado de la administración según lo pactado.
- El Patrimonio Separado: Los bienes transferidos entran en un compartimento estanco. No se mezclan con los bienes personales de quien los dio, ni con los del administrador, ni con los de los socios. Quedan a resguardo de contingencias individuales.
Al cumplirse el plazo o lograrse el objetivo previsto, el director baja del podio y los bienes resultantes se entregan a quienes correspondía desde el inicio.
¿Qué medidas concretas y sencillas se deben tomar antes de optar por esta herramienta?
Para que un fideicomiso de administración cumpla su función de escudo y motor sin contratiempos, conviene tener en cuenta tres pautas preventivas:
Defina la partitura hasta el último compás: El contrato debe prever con claridad meridiana qué decisiones puede tomar el fiduciario por sí solo (por ejemplo, pagos a proveedores contra factura) y cuáles exigen aprobación previa de los fiduciantes.
Establezca mecanismos de rendición de cuentas periódica: Exija informes de avance y estados de caja mensuales o trimestrales con soporte documental, evitando sorpresas al cierre del ejercicio.
Prevea salidas y contingencias: ¿Qué sucede si el proyecto necesita más fondos? ¿Cómo se sustituye al administrador si enferma o renuncia? Resolver estas preguntas en el papel antes de iniciar la obra disuelve los conflictos antes de que nazcan.
Santiago y Martina comprendieron que no necesitaban arriesgar su patrimonio familiar en una aventura incierta. Al estructurar la refacción bajo un fideicomiso de administración con reglas transparentes, cada aporte quedó protegido y enfocado exclusivamente en la obra. Anticiparse y ordenar jurídicamente los acuerdos no es desconfiar del otro: es cuidar el proyecto común para que la melodía llegue a buen puerto.